
Sebagian orang yang mencari istilah akun agen bola deposit qris umumnya ingin memahami apa sebenarnya yang dimaksud dengan layanan tersebut, bagaimana mekanisme pembayaran berbasis QRIS bekerja, dan apa saja risiko yang menyertainya. Pertanyaan ini wajar muncul karena QRIS memang telah menjadi metode pembayaran yang lazim digunakan masyarakat Indonesia untuk berbagai transaksi sehari-hari. Artikel ini disusun untuk memberikan penjelasan yang netral dan bertanggung jawab, mencakup cara kerja, hal-hal yang perlu diperiksa, risiko finansial, status hukum, hingga langkah verifikasi informasi. Tujuannya bukan mendorong pembaca untuk berjudi, melainkan membantu Anda mengambil keputusan yang lebih cerdas dan sadar akan konsekuensinya.
Memahami Istilah Akun Agen Bola Deposit QRIS
Istilah ini terdiri dari tiga unsur. “Agen bola” biasanya merujuk pada pihak yang mengklaim menyediakan akses ke layanan taruhan sepak bola daring. “Deposit” berarti penyetoran sejumlah uang ke akun tersebut agar dapat digunakan untuk transaksi lebih lanjut. Sementara “QRIS” adalah Quick Response Code Indonesian Standard, yaitu standar kode QR pembayaran yang diterbitkan oleh Bank Indonesia dan dikelola bersama Asosiasi Sistem Pembayaran Indonesia untuk memudahkan transaksi antar penyedia jasa keuangan.
Dalam konteks yang dibicarakan banyak orang, akun agen bola deposit qris berarti sebuah akun pada layanan taruhan daring yang proses pengisiannya dilakukan melalui pemindaian kode QRIS. Penting dipahami bahwa QRIS sendiri adalah teknologi pembayaran yang netral dan sah. Yang menjadi persoalan bukan pada teknologinya, melainkan pada tujuan penggunaannya. Jika QRIS digunakan untuk membantu perputaran dana ke aktivitas perjudian daring yang tidak berizin, maka transaksi tersebut berada pada area yang bermasalah secara hukum di Indonesia.
Cara Kerja Deposit QRIS secara Konseptual
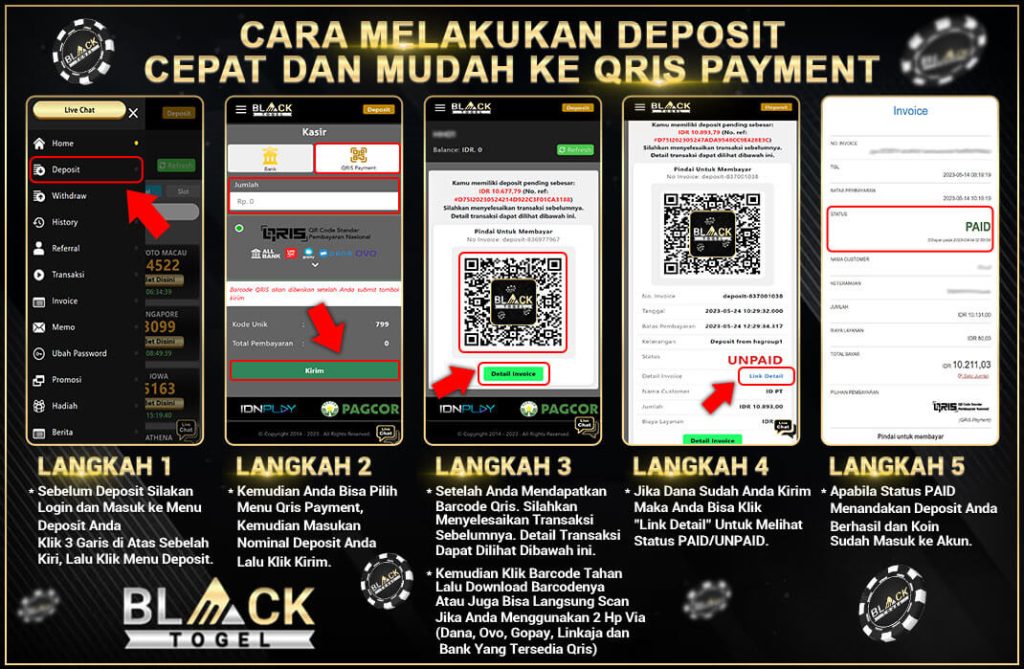
Secara teknis, mekanismenya cukup sederhana. Penyedia layanan menampilkan kode QR yang terhubung ke sebuah merchant atau rekening tujuan. Pengguna memindai kode tersebut melalui aplikasi mobile banking atau dompet digital, memasukkan nominal, lalu mengonfirmasi pembayaran. Dana berpindah melalui jaringan pembayaran resmi, dan penerima mengklaim telah mengkreditkan jumlah tersebut ke akun pengguna pada layanannya.
Contoh hipotetis yang jelas: seseorang diminta memindai kode QR senilai dua ratus ribu rupiah. Setelah pembayaran terkonfirmasi di aplikasi bank, ia menunggu saldo muncul pada akun layanan yang bersangkutan. Pada titik inilah sejumlah pertanyaan penting muncul. Ke mana dana tersebut sesungguhnya mengalir? Apakah merchant yang menerima pembayaran adalah entitas yang sama dengan layanan yang dijanjikan? Apakah ada jaminan saldo akan tercatat? Dalam transaksi pembayaran biasa, barang atau jasa diterima hampir seketika. Pada kasus seperti ini, “jasa” yang dijanjikan berada sepenuhnya di luar jangkauan perlindungan konsumen yang lazim.
Hal yang Perlu Diperiksa Sebelum Mempercayai Klaim Layanan
Sebelum menaruh kepercayaan pada klaim pihak mana pun, ada beberapa hal yang dapat diperiksa secara mandiri:
- Legalitas entitas: periksa apakah layanan tersebut terdaftar dan diawasi oleh otoritas yang berwenang, misalnya melalui situs resmi Otoritas Jasa Keuangan untuk layanan keuangan.
- Kesesuaian nama merchant: nama yang muncul saat memindai kode QRIS sebaiknya dicermati. Nama yang tidak sesuai atau tidak jelas dapat menjadi indikasi penyalahgunaan alat pembayaran.
- Identitas pengelola: layanan kredibel umumnya menampilkan identitas badan usaha, alamat, dan kanal komunikasi resmi yang dapat diverifikasi.
- Kebijakan penarikan dana: perhatikan bagaimana proses pengambilan kembali dana dijelaskan, apakah ada syarat yang semena-mena, atau justru tidak ada penjelasan sama sekali.
- Jejak digital: telusuri ulasan independen dari berbagai sumber, bukan hanya testimoni yang ditampilkan di halaman layanan itu sendiri.
Jika satu saja dari pemeriksaan di atas tidak dapat dipenuhi, itu adalah sinyal untuk berhenti dan tidak melanjutkan transaksi.
Risiko Finansial dan Keamanan Data
Risiko yang paling nyata adalah kerugian finansial. Dana yang telah ditransfer melalui kode QR kepada pihak yang tidak terverifikasi tidak memiliki mekanisme pengembalian yang dijamin. Jika layanan menghilang, menolak membayar, atau memblokir akun, korban sering kali tidak memiliki jalur penyelesaian yang efektif selain melapor kepada aparat.
Risiko kedua berkaitan dengan keamanan data pribadi. Proses pendaftaran akun pada layanan semacam ini umumnya meminta nama, nomor telepon, nomor rekening, dan terkadang dokumen identitas. Data tersebut dapat disalahgunakan untuk penipuan lanjutan, pembukaan pinjaman ilegal atas nama korban, atau penyebaran informasi ke pihak ketiga. Ada juga risiko perangkat lunak berbahaya jika pengguna diarahkan mengunduh aplikasi dari sumber tidak resmi.
Risiko ketiga bersifat psikologis dan sosial. Aktivitas taruhan dengan uang nyata berbeda secara mendasar dengan simulasi atau permainan tanpa taruhan. Kehilangan uang sungguhan dapat memicu pola perilaku yang merugikan, menimbulkan utang, dan memengaruhi keuangan rumah tangga. Kesadaran akan perbedaan ini penting agar seseorang tidak terjebak menganggap aktivitas tersebut sebagai sumber penghasilan.
Status Hukum dan Batas Usia
Perjudian daring termasuk taruhan sepak bola bukanlah aktivitas yang diakui secara hukum di Indonesia. Berbagai regulasi dan ketentuan yang berlaku menempatkan perjudian sebagai aktivitas terlarang, dan pemerintah secara aktif memblokir situs serta menindak pihak yang memfasilitasi. Meskipun demikian, pembaca tetap dianjurkan memeriksa ketentuan hukum yang berlaku di wilayah masing-masing karena penegakan dan aturan dapat berbeda antar yurisdiksi.
Selain pertimbangan hukum, ada batas usia yang berlaku pada aktivitas taruhan di yurisdiksi mana pun yang melegalkannya. Orang di bawah umur tidak boleh terlibat dalam aktivitas ini dalam bentuk apa pun. Bagi keluarga, komunikasi terbuka mengenai risiko perjudian dan pengawasan penggunaan aplikasi pembayaran menjadi langkah pencegahan yang bermakna.
Kesalahpahaman yang Sering Terjadi
Beberapa anggapan keliru perlu diluruskan agar pembaca tidak mudah terjebak klaim yang menyesatkan:
- “Karena memakai QRIS berarti aman.” Keliru. QRIS hanyalah kanal pembayaran. Keamanan kanal tidak menjamin keabsahan penerima dana.
- “Ada lisensi dari luar negeri berarti legal di Indonesia.” Tidak otomatis. Lisensi dari yurisdiksi lain tidak mengubah status hukum aktivitas di dalam negeri.
- “Deposit kecil berarti risiko kecil.” Kerugian dapat menumpuk dari banyak transaksi kecil, dan dorongan untuk menambah deposit sering kali muncul setelah kalah.
- “Uang deposit bisa ditarik kembali kapan saja.” Pada layanan yang tidak terverifikasi, penarikan dana dapat ditolak dengan berbagai alasan yang dibuat-buat.
Memahami kesalahpahaman ini membantu pembaca melihat penawaran semacam ini dengan lebih kritis, apa pun bentuk promosi yang menyertainya.
Langkah Memverifikasi Informasi dan Melindungi Diri
Jika Anda menemukan penawaran terkait topik ini, ada langkah praktis yang dapat dilakukan. Pertama, verifikasi klaim melalui sumber resmi seperti situs otoritas keuangan dan bank penjamin kode QRIS, bukan melalui tautan yang diberikan pihak penawar. Kedua, hindari membagikan data pribadi, kata sandi, atau kode autentikasi kepada siapa pun, termasuk pihak yang mengaku sebagai “customer service”. Ketiga, laporkan situs atau akun yang dicurigai melakukan penipuan kepada kanal pengaduan resmi yang disediakan pemerintah atau penyedia jasa pembayaran.
Bagi yang merasa mulai kesulitan mengendalikan kebiasaan bertaruh, mencari bantuan kepada tenaga profesional, keluarga, atau layanan konseling adalah langkah yang jauh lebih sehat daripada mencoba “balik modal”. Tidak ada strategi yang menjamin keuntungan, dan setiap janji semacam itu patut diperlakukan sebagai tanda bahaya.
Kesimpulan
Istilah akun agen bola deposit qris menggabungkan teknologi pembayaran yang sah dengan aktivitas taruhan daring yang bermasalah secara hukum di Indonesia dan penuh risiko secara finansial. QRIS menjamin kecepatan transaksi, bukan kejujuran penerima dana. Sebelum melakukan apa pun, pembaca sebaiknya memverifikasi legalitas layanan, memahami bahwa dana yang dikirim sulit ditarik kembali, dan memeriksa ketentuan hukum setempat. Keputusan paling aman adalah tidak terlibat dalam layanan yang tidak jelas keabsahannya, serta melindungi data pribadi dan keuangan Anda di atas segalanya.
FAQ: Pertanyaan Umum
Apakah pembayaran melalui QRIS menjamin layanan yang digunakan itu sah?
Tidak. QRIS adalah standar kode pembayaran resmi yang hanya menjamin jalur transfer dana berjalan melalui jaringan yang terregulasi. Keabsahan penerima dana dan tujuan penggunaannya sepenuhnya terpisah dari teknologi tersebut. Transaksi yang sah secara teknis tetap bisa ditujukan untuk aktivitas yang melanggar hukum.
Apakah dana deposit yang sudah ditransfer bisa dikembalikan?
Pada umumnya sangat sulit. Transfer melalui QRIS bersifat seperti pembayaran ke merchant, bukan transfer antar rekening yang dapat dibatalkan dengan mudah. Jika penerima ternyata tidak jujur, korban hanya bisa melapor kepada bank, penyedia pembayaran, atau aparat, tanpa jaminan dana kembali.
Apa risiko utama jika mendaftar akun pada layanan semacam ini?
Risiko utamanya meliputi kehilangan uang yang tidak dapat ditagih, penyalahgunaan data pribadi seperti nomor telepon dan data rekening, potensi penipuan lanjutan, serta konsekuensi hukum karena aktivitas taruhan daring terlarang di Indonesia. Ada pula dampak psikologis dan finansial jangka panjang yang sering diremehkan.
Bagaimana cara memeriksa apakah suatu layanan keuangan terdaftar resmi?
Periksa langsung melalui situs resmi otoritas terkait, seperti Otoritas Jasa Keuangan atau Bank Indonesia, dan cocokkan nama resmi entitasnya. Jangan mengandalkan tautan atau sertifikat yang ditampilkan oleh layanan yang ditawarkan, karena mudah dipalsukan. Jika identitas tidak ditemukan pada sumber resmi, anggap layanan tersebut tidak terverifikasi.
Apa yang sebaiknya dilakukan jika sudah menjadi korban penipuan deposit?
Segera simpan bukti transaksi seperti bukti transfer, tangkapan layar percakapan, dan identitas akun. Laporkan ke bank atau penyedia pembayaran yang digunakan, lalu ajukan laporan kepada kepolisian melalui kanal pengaduan resmi. Hindari membayar tambahan dalam bentuk apa pun, termasuk klaim “biaya pembukaan blokir”, karena itu umumnya bagian dari penipuan lanjutan.